Panelový bytový dům s balkony.

Nemovitosti

Ceny bytů po městech, nájemní výnosy, hypotéky a developerské projekty financované z emisí.

ceny bytů, mezikvartálně
+4,2 %
textů v rubrice
15
poslední text
8. 9. 2026

Nejnovější v rubrice15

Nemovitosti

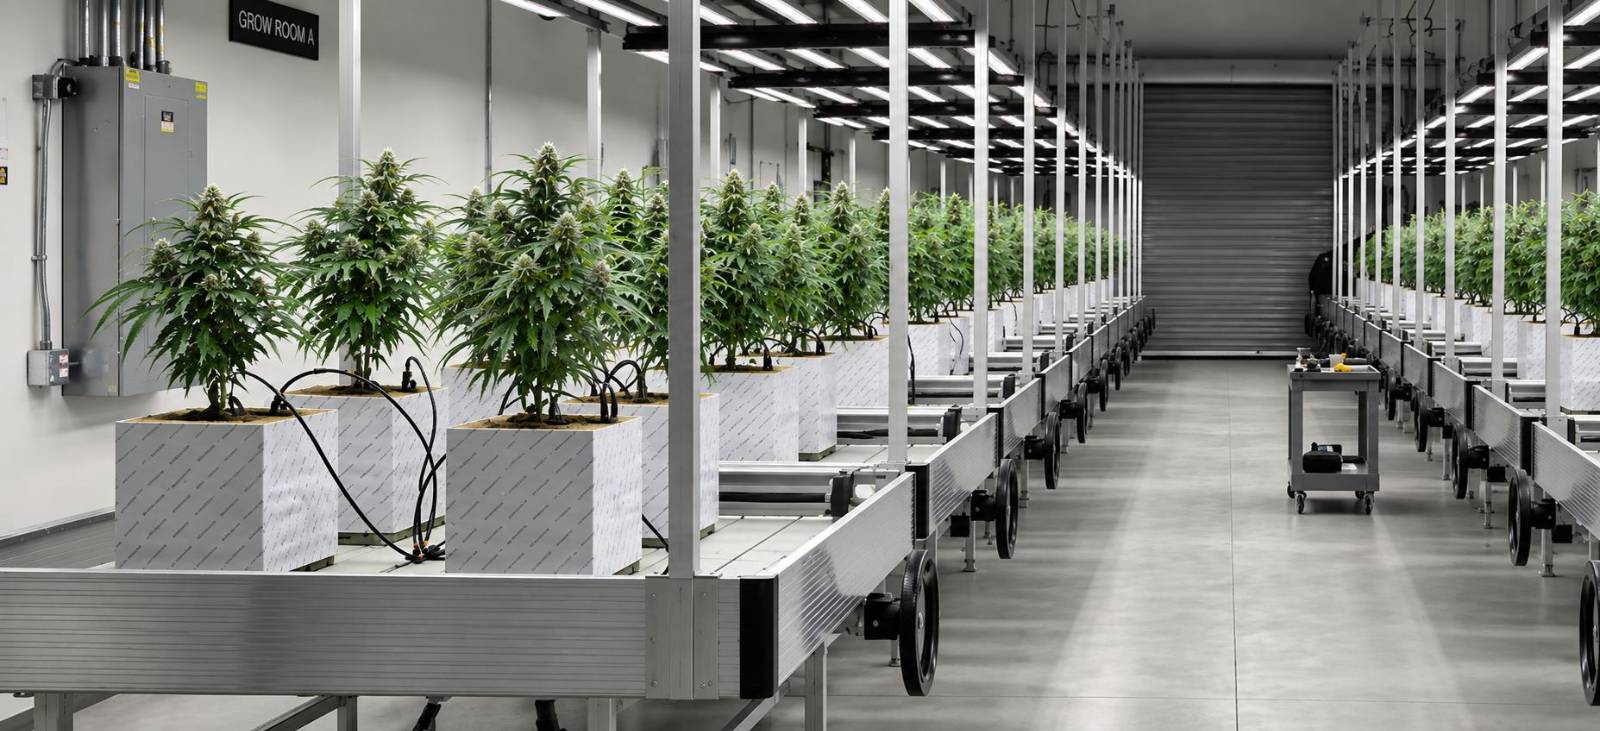
Plant Me staví síť vertikálních farem po celé Evropě

Zemědělství budoucnosti se přesouvá do technologicky řízených provozů, kde o výsledku nerozhoduje počasí, ale data, automatizace a přesně nastavené podmínky. Český projekt Plant Me na tomto principu rozvíjí síť moderních pěstebních farem v Evropě. Propojuje vlastní pěstební infrastrukturu, automatizované technologie a obchodní model, který otevírá část této infrastruktury také soukromým investorům.

Hypotéky

Hypotéky jsou na 5,42 %. Čekání na ČNB je nemusí zlevnit

Průměrná nabídková sazba hypoték vyšplhala v srpnu na 5,42 %, nejvýš od srpna 2024. Základní sazba České národní banky přitom stojí na 3,75 % a v srpnu se nehnula. Týká se to každého, kdo teď kupuje byt na pronájem nebo komu do roka končí fixace.

Nemovitosti

1,5 milionu do bytu, nebo do fondu: modelový propočet obou cest

Stejných 1 500 000 Kč jde dát do investičního bytu s hypotékou, nebo do nemovitostního fondu. Následující propočet vede obě cesty vedle sebe se stejným vstupem a s vypsanými předpoklady, včetně srpnové sazby hypoték 5,42 % a hranice LTV 70 %, kterou ČNB doporučuje od dubna 2026. Jsou to modelová čísla, ne odhad budoucího vývoje.

Nemovitosti

Byt na pronájem v roce 2026: nájem nepokryje splátku hypotéky

Medián inzerovaných bytů v Praze se drží kolem 160 500 Kč/m², nájmy rostou pomaleji než ceny a hrubý výnos z pronájmu vychází na 3,4 %. Od dubna 2026 navíc ČNB doporučuje u investičních hypoték nejvýše 70 % hodnoty nemovitosti. Tady je propočet, jak to dnes na konkrétním bytě vychází.

Nemovitosti

Daně u nemovitosti: paušál, odpisy, časové testy a držba přes firmu

Nájem se daní podle § 9, prodej se po deseti letech nedaní vůbec a u fondu přijde daň až na výstupu. Rozdíl mezi paušálem 30 % a skutečnými výdaji dělá u bytu s hypotékou desítky tisíc korun ročně. A otázka, jestli nemovitost držet na sebe, nebo přes společnost, mění všechna ta čísla najednou.

Hypotéky

Byt, který nevydělává: přepočítat, refinancovat, nebo prodat

Nájem nižší, než sliboval propočet, opravy dražší a lokalita, která nikam nevyrostla. U investičního bytu se pak nabízejí tři cesty a každá má jinou cenovku. Od 1. dubna 2026 platí u investičních hypoték přísnější doporučení ČNB, a u prodeje rozhoduje datum nabytí nemovitosti.

Nemovitosti

Investiční byt: co prověřit dřív, než začnete řešit cenu

Když už máte vybraný konkrétní byt, cena je ta poslední věc, kterou má smysl řešit. Před ní stojí právní stav, technický stav domu a otázka, jestli se byt pronajme, za kolik a jak rychle. Přehled toho, co se u investiční nemovitosti prověřuje a v jakém pořadí.

Nemovitosti

Nájem 18 000, hypotéka 16 000. Kolik z toho je opravdu výnos

Nájem 18 000 korun, splátka hypotéky 16 000, tedy 2 000 měsíčně čistého. Tenhle propočet nevychází špatně jen o kousek. Chybí v něm šest nákladů, které přijdou stejně jistě jako nájem, a jedna položka v něm naopak nemá co dělat celá. Spočítáno na modelovém bytě za pět milionů.

Hypotéky

Investiční hypotéka 2026: na byt za 5 milionů potřebujete 1,5 milionu

Od 1. dubna 2026 platí u hypoték na investiční nemovitost přísnější limity: banka půjčí nejvýš 70 % hodnoty a celkový dluh nesmí přesáhnout sedminásobek čistého ročního příjmu. U lidí, kteří kupují druhou a další nemovitost, žádost obvykle nezastaví první limit, ale druhý. A dozvědí se to až v bance.

Nemovitosti

Nemovitostní fondy: z čeho se skládá výnos a kolik daly za rok 2025

Retailové nemovitostní fondy vydělaly za rok 2025 v průměru 6,04 % a dvaadvacet z třiadvaceti sledovaných překonalo inflaci. To číslo ale skládají dvě různé věci: nájemné z pronajatých budov a přecenění nemovitostí podle posudku. Jedna z nich se opakuje každý rok, druhá se stejným mechanismem umí otočit.

Hypotéky

Americké hypoteční sazby do roku 2030: prognóza míří k 5,70 %

Základní scénář počítá s tím, že americká třicetiletá fixní hypotéka klesne ze 6,25 % v roce 2026 na 5,70 % v roce 2030, přičemž klíčem je výnos desetiletého amerického státního dluhopisu. Českých domácností se výhled týká jen nepřímo, protože jde o americký trh a jiné sazby, než na jaké je zvyklý zdejší žadatel o hypotéku.

Hypotéky

Americká hypotéka drží u 6,7 %, 30letá fixace stoupla na 6,57 %

Průměrná sazba americké třicetileté hypotéky se už měsíc drží kolem 6,7 %, ve čtvrtek 27. srpna 2026 stoupla u úvěrů na koupi nemovitosti o 4 bazické body na 6,57 %. Za setrvalým stavem jsou obavy z ropy a inflace, která v červenci bez potravin a energií vyšla na 3,3 %. Českého žadatele o hypotéku se čísla týkají jen nepřímo, jde o americký trh a sazby amerických bank.